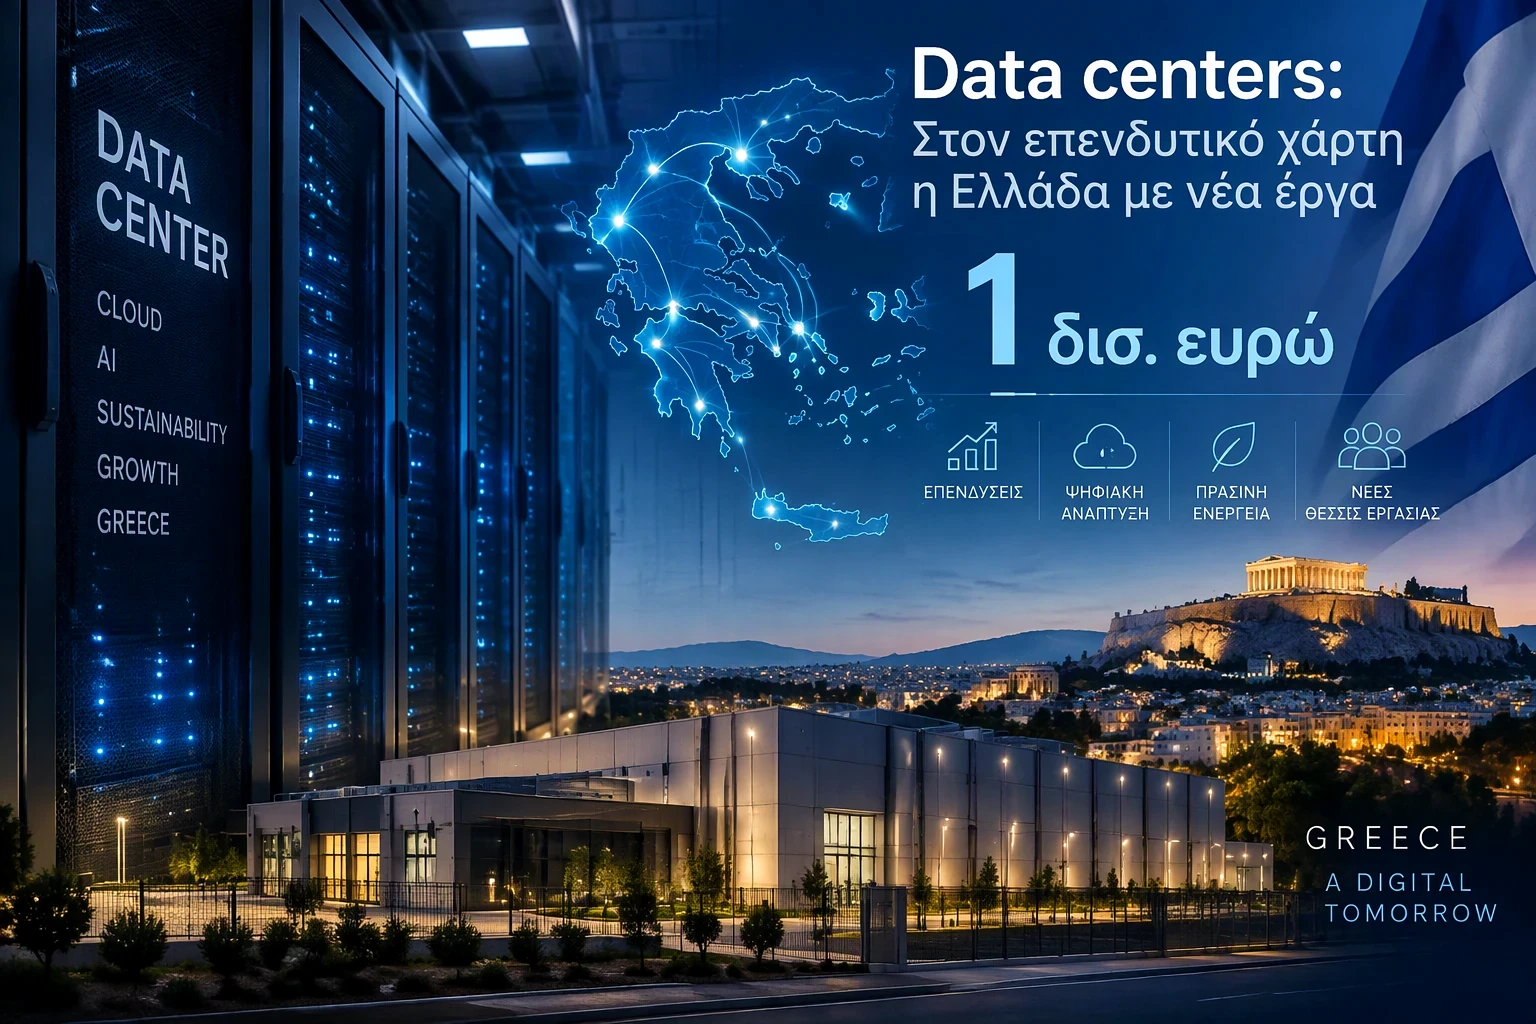
Σε έναν από τους πιο δυναμικούς πυλώνες ανάπτυξης και επενδυτικού ενδιαφέροντος εξελίσσεται η αγορά των κέντρων δεδομένων (data centers) στην Ελλάδα. Σύμφωνα με τα στοιχεία που παρουσίασε η Ελληνική Ένωση Κατασκευαστών και Λειτουργών Κέντρων Δεδομένων (GRDCA), η χώρα εισέρχεται σε τροχιά ταχύτατης ανάπτυξης, με έργα συνολικής ισχύος 40–60 MW να βρίσκονται σε εξέλιξη ή προχωρημένη κατασκευή, προσελκύοντας κεφάλαια της τάξης του 1 δισ. ευρώ.
Η εξέλιξη αυτή σηματοδοτεί τεράστιο άλμα σε σύγκριση με τη λειτουργούσα ισχύ των 6–7 MW που διέθετε η ελληνική αγορά έως το 2023, ενώ τα συνολικά ανακοινωμένα σχέδια υλοποίησης προσεγγίζουν τα 200 MW σε διάφορα στάδια ωρίμανσης.
Το πολλαπλασιαστικό όφελος για την οικονομία
Η συμβολή των κέντρων δεδομένων στην ευρύτερη οικονομική δραστηριότητα αποδεικνύεται ιδιαίτερα σημαντική, βάσει των δεδομένων της IDC Research Services:
- Οικονομικός πολλαπλασιαστής: Κάθε 1 ευρώ που επενδύεται σε data centers εκτιμάται ότι δημιουργεί συνολική οικονομική αξία 8,23 ευρώ (2,45€ άμεση επίδραση, 4,38€ έμμεση και 1,41€ επαγόμενη δραστηριότητα).
- Απασχόληση: Με βάση τον πολλαπλασιαστή απασχόλησης 7,5, κάθε άμεση θέση εργασίας συνδέεται με τη δημιουργία 6,5 επιπλέον θέσεων στον ευρύτερο τεχνολογικό και τεχνικό κλάδο.
Παράλληλα, το ευρύτερο επενδυτικό ενδιαφέρον για τον εξοπλισμό και τις ψηφιακές υπηρεσίες υπολογίζεται ότι φτάνει τα 10 δισ. ευρώ, ενισχύοντας τις υποδομές υπολογιστικού νέφους (cloud) και τεχνητής νοημοσύνης.
Ενεργειακό αποτύπωμα και σύγκριση με την Ευρώπη
Ένα από τα βασικά ζητήματα που συνοδεύουν τον κλάδο είναι οι ενεργειακές απαιτήσεις:
- Στην Ελλάδα, τα data centers αντιπροσωπεύουν σήμερα περίπου το 0,1% της συνολικής κατανάλωσης ηλεκτρικής ενέργειας, ποσοστό αισθητά χαμηλότερο από τον παγκόσμιο μέσο όρο (1,5%) και τις ευρωπαϊκές χώρες όπως η Γερμανία, η Ολλανδία και η Γαλλία (3%–5%) ή η Ιρλανδία (18%).
- Σε επίπεδο κατανάλωσης ανά κάτοικο, στην Ελλάδα αντιστοιχούν περίπου 6 kWh, έναντι 51 kWh παγκοσμίως και 981 kWh στην Ιρλανδία.
- Σύμφωνα με τα σενάρια της GRDCA, με μελλοντικό φορτίο πληροφορικής 200–250 MW, η ζήτηση του κλάδου πιθανώς να προσεγγίσει το 1% της ετήσιας κατανάλωσης ηλεκτρικής ενέργειας της χώρας.
Σε περιβαλλοντικό επίπεδο, οι περισσότερες εγκαταστάσεις στην Ελλάδα αξιοποιούν συστήματα αερόψυξης και κλειστά κυκλώματα, περιορίζοντας τη χρήση νερού, ενώ η GRDCA συμμετέχει στο Climate Neutral Data Centre Pact με στόχο την κλιματική ουδετερότητα έως το 2030.
Οι βασικές προκλήσεις: Από τα αιτήματα στην υλοποίηση
Παρά τις θετικές προοπτικές, ο κλάδος καλείται να ξεπεράσει σημαντικά εμπόδια, με κυριότερα τη διαθεσιμότητα ηλεκτρικής ισχύος και τη σύνδεση των νέων εγκαταστάσεων με το δίκτυο. Ενώ σήμερα λειτουργούν περίπου 30 MW, τα αιτήματα σύνδεσης που βρίσκονται σε αναμονή αγγίζουν τα 11 GW, γεγονός που καθιστά επιτακτική τη θέσπιση σαφών κριτηρίων ωριμότητας από την Πολιτεία.
Με τη στρατηγική της θέση να συνδέει την Ευρώπη με τα Βαλκάνια, τη Μέση Ανατολή και τη Βόρεια Αφρική, η Ελλάδα διαθέτει ένα μοναδικό «παράθυρο ευκαιρίας» για να καθιερωθεί ως περιφερειακός ψηφιακός κόμβος, με το κρίσιο στοίχημα να παραμένει η γρήγορη μετάβαση από τις εξαγγελίες στην πράξη.