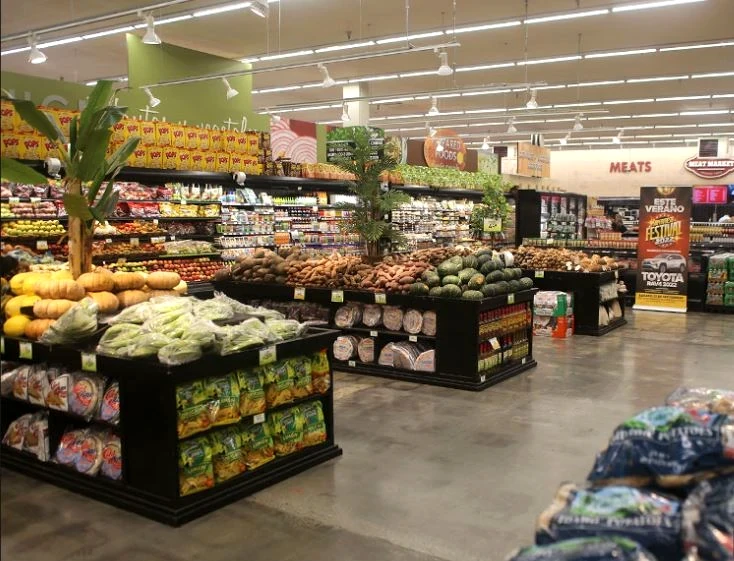
Σημαντική αύξηση 6,4% κατέγραψε ο τζίρος του οργανωμένου λιανεμπορίου τροφίμων στην Ελλάδα το πρώτο εννεάμηνο του 2026, σύμφωνα με τα νέα στοιχεία της NielsenIQ. Η θετική αυτή πορεία αποδίδεται κυρίως στην αύξηση του όγκου πωλήσεων, με την αγορά να παρουσιάζει ενδιαφέρουσες μεταβολές ανά κατηγορία προϊόντων, τύπο καταστήματος και γεωγραφική περιοχή.
Τα βασικά συμπεράσματα της έρευνας:
- Ανατιμήσεις στα τρόφιμα, αποπληθωρισμός στα είδη σπιτιού: Την ανοδική τάση οδηγούν τα φρέσκα προϊόντα (+7,5%) και τα τυποποιημένα τρόφιμα και ποτά (+5,8%), στα οποία ωστόσο καταγράφεται αύξηση της μέσης πωλούμενης τιμής. Αντίθετα, αποπληθωριστικές τάσεις παρουσιάζουν τα είδη οικιακής χρήσης (αύξηση τζίρου +4,6%) και τα προϊόντα προσωπικής υγιεινής (+5%).
- Στροφή στα «μικρά» καταστήματα: Ενώ τα Hypermarkets συνεχίζουν την ισχυρή πορεία τους με αύξηση 8,5%, τη μεγαλύτερη ανάπτυξη σημείωσαν τα Superettes (καταστήματα 100-400 τ.μ.) με +8,8%. Σύμφωνα με τη NielsenIQ, αυτό υποδηλώνει μετατόπιση των καταναλωτών από τα παραδοσιακά ψιλικά και περίπτερα προς τα μικρά συνοικιακά σούπερ μάρκετ, τα οποία προσφέρουν χαμηλότερες τιμές και ευέλικτο ωράριο.
- Τουριστική ώθηση στην περιφέρεια: Η γεωγραφική κατανομή αναδεικνύει την επιρροή του τουρισμού. Τα Νησιά του Ιονίου και του Αιγαίου (+9,2%) καθώς και η Κρήτη (+7,5%) ξεχώρισαν, καταγράφοντας τις υψηλότερες ποσοστιαίες αυξήσεις στις πωλήσεις κατά τους καλοκαιρινούς μήνες.
- Ιστορικό χαμηλό στις προσφορές: Η προωθητική δραστηριότητα στα επώνυμα προϊόντα (FMCGs) μειώθηκε κατά 5 ποσοστιαίες μονάδες σε σχέση με το κλείσιμο του 2025, αγγίζοντας το 39,5%. Η εξέλιξη αυτή αποτυπώνει την επίδραση του νέου κώδικα δεοντολογίας στις στρατηγικές των προμηθευτών.
- Οριακή κάμψη της ιδιωτικής ετικέτας: Παρά τη συνεχιζόμενη πίεση στο διαθέσιμο εισόδημα των καταναλωτών, το μερίδιο των προϊόντων Private Label δεν αυξήθηκε. Αντιθέτως, παρουσίασε ελαφριά πτώση, διαμορφούμενο στο 24,0% (από 24,4% στο τέλος του 2025).